貯金が300万円あったら投資にいくら回す?現金を残す考え方を解説
 manemi
貯金が300万円ほど貯まると、「このまま現金で持っておくより、少し投資に回したほうがよいのでは」と考える方もいるでしょう。一方で、投資に回しすぎて生活費や急な出費に困らないか、不安に感じることもあります。
投資額を決めるときは、300万円のうち何%を投資するかを先に考えるのではなく、まず生活費や生活防衛資金、近い将来に使う予定のお金を現金で残しておくことが大切です。
この記事では、貯金300万円のうち現金で残しておきたいお金の考え方や、残った余裕資金から投資に回す金額を決めるポイントを解説します。
貯金300万円をすべて投資に回さないほうがよい理由
貯金が300万円あっても、その全額を投資に使えるとは限りません。まずは、日々の生活や近い将来に必要なお金を分けて考えることが大切です。
生活費に使うお金は現金で残しておく
家賃や住宅ローン、食費、光熱費、通信費など、毎月の生活に必要なお金は現金で確保しておきましょう。
投資したお金は、必要なタイミングで必ず元の金額に戻せるとは限りません。日常生活に使う予定のお金まで投資に回してしまうと、相場が下がっているときに取り崩さなければならない可能性があります。
まずは、毎月いくらあれば生活できるのかを把握し、その分は投資資金と分けておくことが基本です。
急な出費に備える生活防衛資金が必要
病気やけが、家電の故障、車の修理、収入の減少など、予定していなかった支出が発生することもあります。こうしたときに備えるためのお金が生活防衛資金です。
生活防衛資金を確保せずに投資を優先すると、急に現金が必要になったときに困りやすくなります。
必要な金額は、毎月の生活費や収入の安定性、家族構成によって異なります。自分の家計でどのくらいの現金があれば安心できるかを考えておきましょう。
数年以内に使う予定のお金は投資と分ける
住宅購入の頭金や車の買い替え、子どもの進学費用など、数年以内に使う予定があるお金も現金で残しておくほうが考えやすいです。
投資は長く続けることで値動きの影響をならしていく考え方が基本になるため、使う時期が決まっているお金とは相性がよくない場合があります。
「いつ使うか」が決まっているお金と、「当面使う予定がないお金」を分けると、投資に回せる金額も判断しやすくなります。
投資は元本割れする可能性がある
投資信託や株式などの金融商品は、預貯金とは異なり、値動きによって元本を下回る可能性があります。
そのため、「300万円あるから一部を投資すれば必ず増える」と考えるのは避けましょう。近いうちに必要になるお金まで投資すると、値下がりしている時期に売却しなければならないこともあります。
投資に回すのは、生活費や近い将来の支出を確保したあとに残る、当面使う予定のないお金から考えることが大切です。
貯金300万円から現金で残す金額を決める考え方
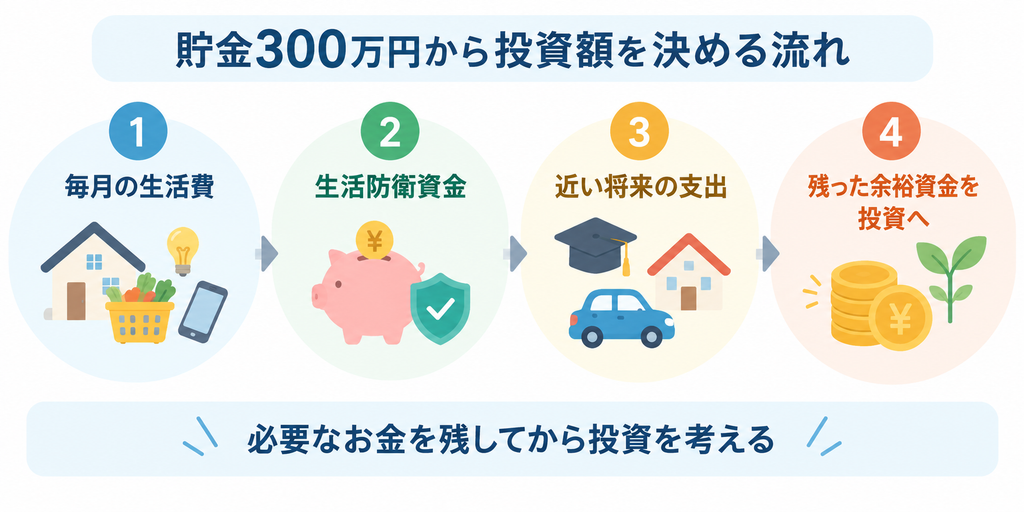
現金で残しておきたい金額は、誰でも同じではありません。毎月の生活費や今後の支出予定を整理し、自分の家計に必要な金額から考えていきましょう。
毎月の生活費を確認する
まずは、1か月にどのくらいのお金が必要なのかを確認します。家賃や住宅ローン、食費、光熱費、通信費、保険料など、毎月発生する支出をまとめてみましょう。
ここで大切なのは、節約した場合の最低額ではなく、普段の生活を続けるために必要な金額を把握することです。
毎月の生活費が分かれば、現金でどの程度の余裕を持たせておきたいかも考えやすくなります。
生活防衛資金を確保する
毎月の生活費を把握したら、急な支出や収入減に備えるための生活防衛資金を考えます。
生活防衛資金に必要な金額は、雇用形態や家族構成、毎月の固定費などによって異なります。たとえば、収入が比較的安定している世帯と、自営業や収入に波がある世帯では、現金で持っておきたい金額も変わります。
「何かあったとき、何か月分の生活費があれば慌てずに対応できるか」という視点で考えると、自分に合った金額を決めやすくなります。
教育費や住宅費など近い将来の支出を見積もる
生活防衛資金とは別に、数年以内に使う予定があるお金も確認しておきましょう。
たとえば、子どもの入学費用や学費、住宅の修繕費、車の買い替えなどが考えられます。近い将来に必要になることが分かっているお金まで投資に回すと、必要な時期に相場が下がっている可能性があります。
今後数年間の予定を書き出し、「使う時期が決まっているお金」は現金として分けておくと安心です。
収入の安定性や家族構成も考慮する
同じ貯金300万円でも、独身か子育て世帯か、共働きか一馬力かによって、必要な現金の額は変わります。
また、毎月安定した収入があるのか、賞与や歩合の割合が大きいのかといった点も判断材料になります。
貯金額だけを見るのではなく、毎月の支出、今後の予定、収入の安定性を合わせて考えることで、「自分はいくら現金で残しておくべきか」が見えやすくなります。
残ったお金から投資に回す金額を決めるポイント
現金で残しておく金額を整理したら、その残りから投資に回せる金額を考えます。無理に金額を大きくせず、家計に影響しない範囲から始めることが大切です。
生活に影響しない余裕資金から始める
投資に回すのは、生活費や生活防衛資金、近い将来に使う予定のお金を確保したあとに残る余裕資金が基本です。
たとえば、300万円のうち200万円は現金で残しておきたいと判断した場合、残りの100万円をすべて投資する必要はありません。その中から、値下がりしても当面使う予定がない金額を考えていきましょう。
投資額を決めるときは、「いくら増やしたいか」よりも、「いくらなら減っても生活に影響しないか」という視点を持つと判断しやすくなります。
最初からまとまった金額を投資しなくてもよい
貯金が300万円あるからといって、最初から数十万円、数百万円をまとめて投資する必要はありません。
投資に慣れていない場合は、まず少額から始め、値動きや家計への影響を確認する方法もあります。実際に続けてみることで、自分がどの程度の値下がりまで受け入れられるかも見えてきます。
まとまった余裕資金があっても、一度に使うことだけが選択肢ではありません。
NISAなどを使って少額から積み立てる方法もある
投資を始める場合は、NISAを利用して毎月一定額を積み立てる方法もあります。
毎月の収入から無理のない金額を設定すれば、まとまった貯金を一度に投資せずに資産形成を始められます。貯金300万円をそのまま取り崩すのではなく、今後の家計収支の中から積立額を決める考え方もよいでしょう。
ただし、NISAを利用しても投資商品の元本が保証されるわけではありません。非課税制度であることと、投資そのもののリスクは分けて考える必要があります。
家計やライフイベントに合わせて投資額を見直す
一度決めた投資額を、そのまま続けなければならないわけではありません。
子どもの進学や住宅購入、転職、収入の変化などがあれば、家計に必要な現金も変わります。支出が増える時期は積立額を減らし、家計に余裕が出たら増やすなど、状況に合わせて調整して構いません。
投資を長く続けるためにも、今の家計に無理のない金額になっているかを定期的に確認しましょう。
まとめ|貯金300万円は現金で残すお金を決めてから投資を考えよう
貯金が300万円あっても、そのすべてを投資に回す必要はありません。まずは毎月の生活費を把握し、急な出費に備える生活防衛資金や、数年以内に使う予定のお金を現金で確保しておきましょう。
そのうえで残った余裕資金から、無理のない範囲で投資額を考えることが大切です。最初からまとまった金額を投資するのではなく、少額から始める方法もあります。
必要な現金や投資に回せる金額は、家計や家族構成、今後のライフイベントによって変わります。定期的に状況を見直しながら、自分の生活に合ったバランスを考えていきましょう。