子どもが生まれたら生命保険を見直す?出産後に確認したい保障と家計のポイント
 manemi
子どもが生まれると、「今の生命保険のままで大丈夫なのだろうか」と考える方も多いのではないでしょうか。家族が増えると、毎月の生活費だけでなく、これから必要になる教育費も気になります。
ただし、出産したからといって、すぐに保障を増やせばよいとは限りません。公的保障や現在の貯金、配偶者の収入などを確認したうえで、家族にとって本当に不足する金額を考えることが大切です。
この記事では、子どもが生まれたあとに生命保険を見直したくなる理由や、必要保障額の考え方、家計とのバランスを確認するポイントを解説します。
子どもが生まれたら生命保険を見直すべき理由
子どもが生まれると、これまでとは家計の前提が変わります。今の保障内容が、家族が増えた後の生活に合っているか確認してみましょう。
家族の生活費を支える必要が増える
子どもが生まれると、食費や日用品、保育料など、毎月必要になるお金が増えていきます。
もし家計を支える人に万一のことがあれば、その後も家族の生活は続きます。現在の収入だけでなく、今後必要になる生活費まで考えると、独身時代や夫婦2人の頃よりも必要な保障が変わることがあります。
まずは、毎月の生活費がどのくらい増えたのかを確認しておくことが大切です。
教育費など将来必要なお金が増える
子どもが成長すると、保育料や学用品、習い事、進学費用など、教育にかかる支出も増えていきます。
特に高校や大学への進学を考える場合は、まとまった費用が必要になることもあります。万一のときに、日々の生活費だけでなく、将来の教育費までどの程度備えておきたいのかを考えておく必要があります。
教育費をすべて保険で準備するわけではありませんが、今後の支出を見通すことで、必要な保障額も考えやすくなります。
夫婦どちらかに万一のことがあった場合を考える
生命保険を見直すときは、収入が多い側だけでなく、夫婦それぞれに万一のことがあった場合を考えましょう。
たとえば、一方が家事や育児を多く担っている場合、その人に万一のことがあると、保育サービスや家事代行など新たな支出が必要になる可能性があります。
収入の大きさだけで判断せず、夫婦それぞれが家庭の中で担っている役割も含めて保障を考えることが大切です。
独身時代や結婚前の保障では合わないことがある
独身時代や結婚直後に加入した生命保険を、そのまま継続している方もいるでしょう。
当時は自分自身の葬儀費用などを中心に考えていたとしても、子どもが生まれた後は、残された家族の生活費や教育費まで考える必要があります。
一方で、保障を増やしすぎると毎月の保険料が家計の負担になることもあります。現在の保障額や保障期間を確認し、今の家族構成に合っているかを見直してみましょう。
必要保障額はどう考える?
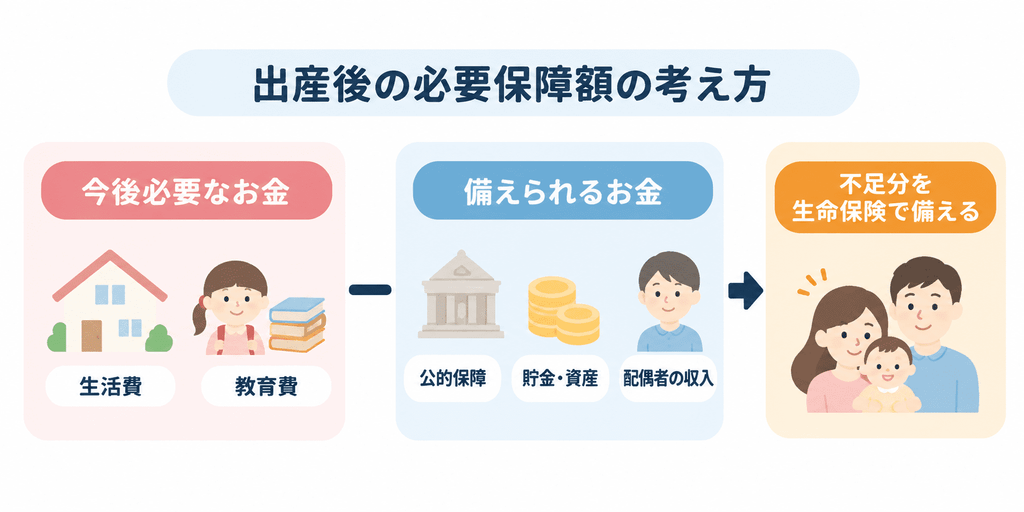
必要保障額は、将来必要なお金をそのまま保険で用意するのではなく、公的保障や貯金などを差し引いて考えます。まずは、家族にどのくらい不足が出るのかを整理してみましょう。
遺族年金など公的保障を確認する
家計を支える人に万一のことがあった場合、一定の要件を満たせば遺族年金を受け取れることがあります。
そのため、必要保障額を考えるときは、まず公的保障でどの程度の収入を補えるのかを確認することが大切です。
受け取れる金額や条件は、加入している年金制度や家族構成などによって異なります。生命保険だけで備えようとせず、公的保障を含めて考えましょう。
現在の貯金や資産を確認する
次に、現在の貯金や資産のうち、万一のときに家族の生活に使える金額を確認します。
預貯金が十分にあれば、その分だけ生命保険で備える必要額を抑えられる場合があります。一方で、住宅購入や教育費など使い道が決まっているお金は、すべてを生活費の備えとして考えないほうがよいでしょう。
資産の総額ではなく、家族の生活に実際に使える金額を見ることがポイントです。
配偶者の収入でどこまで生活できるか考える
配偶者に収入がある場合は、その収入で毎月の生活費をどの程度まかなえるかも確認します。
たとえば、夫婦共働きであっても、一方の収入だけになると、住宅費や保育料などを含めた家計を維持するのが難しくなることがあります。
現在の収入額だけでなく、育児や働き方の変化によって収入が減る可能性も考えながら、無理のない範囲で見積もりましょう。
今後の生活費と教育費を見積もる
最後に、家族が今後必要とする生活費や教育費を考えます。
毎月の生活費に加えて、子どもの進学費用や住居費など、将来まとまって必要になる支出も確認しておきましょう。
必要保障額は、こうした将来の支出から、公的保障や貯金、配偶者の収入などを差し引いて考えるのが基本です。家庭によって必要な金額は異なるため、「子どもがいるなら○千万円」と一律に決めず、自分たちの家計に合わせて考えることが大切です。
生命保険を見直すときのチェックポイント
必要保障額の目安が見えてきたら、現在加入している生命保険が今の家計に合っているか確認します。保障の大きさだけでなく、保険料とのバランスも見ていきましょう。
現在の死亡保障額と保障期間を確認する
まずは、今加入している生命保険で、万一のときにいくら受け取れるのかを確認しましょう。
あわせて、保障がいつまで続くのかも重要です。子どもが独立するまで備えたいのか、住宅ローン返済中の期間を重視するのかによって、必要な保障期間は変わります。
保障額だけを見るのではなく、「いくらを、いつまで備える保険なのか」を確認すると、今の家庭に合っているか判断しやすくなります。
夫婦それぞれの保障内容を確認する
生命保険は、夫婦のどちらか一方だけでなく、それぞれの保障内容を確認しておきましょう。
共働きであれば、どちらかの収入がなくなった場合に家計へ影響が出る可能性があります。また、家事や育児を多く担っている側に万一のことがあれば、外部サービスの利用などで新たな費用がかかることもあります。
収入額だけでなく、家庭の中での役割も含めて保障を考えることが大切です。
保険料が家計を圧迫していないか確認する
保障を手厚くすると安心感は増えますが、毎月の保険料が高くなりすぎると、現在の家計を圧迫することがあります。
出産後は、日用品や保育料など日々の支出が増えるだけでなく、今後の教育費に向けた貯蓄も必要になります。
必要以上に保障を増やすのではなく、毎月無理なく支払い続けられる保険料かどうかを確認しましょう。
教育費や住宅ローンとのバランスを見る
生命保険だけにお金をかけすぎると、教育費の貯蓄や住宅ローンの返済など、ほかの家計支出に影響することがあります。
特に子どもが小さい時期は、これから教育費が増えていくことも考えておきたいところです。
万一への備えは大切ですが、現在の生活や将来の貯蓄とのバランスも欠かせません。必要な保障を確保しつつ、教育費や住宅費にも無理なくお金を回せる状態を目指しましょう。
まとめ|出産後は家計全体から必要な保障を考えよう
子どもが生まれると、生活費や教育費など、これまでとは家計の前提が変わります。そのため、独身時代や結婚直後に加入した生命保険が、今の家族構成に合っているか確認しておくことが大切です。
必要保障額を考えるときは、遺族年金などの公的保障や現在の貯金、配偶者の収入も含めて整理しましょう。そのうえで、今後の生活費や教育費に不足する部分を生命保険で補う考え方ができます。
保障を手厚くしすぎて保険料が家計を圧迫しないよう、教育費や住宅ローンとのバランスも確認しながら、家族に合った保障内容へ見直していきましょう。