住宅ローンの繰り上げ返済は急がないほうがいい?教育費がかかる家庭の考え方
 manemi
住宅ローンを返済していると、「貯金に余裕があるうちに繰り上げ返済したほうがいいのでは」と考えることがあります。一方で、子どもの進学が近づき教育費が増えてくると、手元のお金を減らしてよいのか迷う方もいるでしょう。
繰り上げ返済には利息負担を減らせるメリットがありますが、早く返すことだけを優先すると、教育費や急な出費に使える現金が不足する可能性もあります。
この記事では、教育費がかかる家庭が住宅ローンの繰り上げ返済を考えるときの優先順位や、返済を急がなくてもよい理由、判断する際のポイントを解説します。
住宅ローンの繰り上げ返済を急がなくてもよい理由
繰り上げ返済には利息負担を減らせるメリットがありますが、早く返せばよいとは限りません。特に教育費が増える時期は、手元資金とのバランスを確認することが大切です。
繰り上げ返済をすると手元の現金が減る
繰り上げ返済に使ったお金は、基本的に自由に使える現金ではなくなります。
住宅ローン残高を減らせても、その後に教育費や家電の買い替え、車の修理などでまとまったお金が必要になれば、手元資金が不足する可能性があります。
返済額だけを見るのではなく、繰り上げ返済をしたあとにどのくらい現金が残るのかも確認しておきましょう。
教育費は時期が来るとまとまった支出になりやすい
子どもの進学時期には、入学金や授業料、制服、教材など、まとまった支出が発生することがあります。塾や受験費用、一人暮らしを始める場合の費用などが加わることもあるでしょう。
教育費は必要になる時期をある程度予測できるため、数年以内に使う予定のお金まで繰り上げ返済に回さないことが大切です。
まずは進学時期と必要になりそうな金額を整理し、その分を確保したうえで返済を検討しましょう。
急な出費に備える生活防衛資金も必要
教育費とは別に、病気やけが、収入減、住宅設備の故障など、予想していなかった支出に備えるお金も必要です。
繰り上げ返済によって貯金を大きく減らしてしまうと、急な出費が発生したときに家計の余裕がなくなることがあります。
毎月の生活費や家族構成、収入の安定性などを踏まえ、生活防衛資金を残してから繰り上げ返済に使える金額を考えましょう。
住宅ローン控除を受けている場合は影響を確認する
住宅ローン控除を受けている場合は、繰り上げ返済によって住宅ローン残高が減ることで、控除額に影響する可能性があります。
また、繰り上げ返済によって返済期間が短くなる場合には、控除を受けるための要件を満たすかどうかも確認が必要です。
利息が減る金額だけで判断せず、現在受けている控除や住宅ローンの金利、残りの返済期間なども確認したうえで、繰り上げ返済の時期を考えましょう。
教育費と住宅ローンはどちらを優先する?
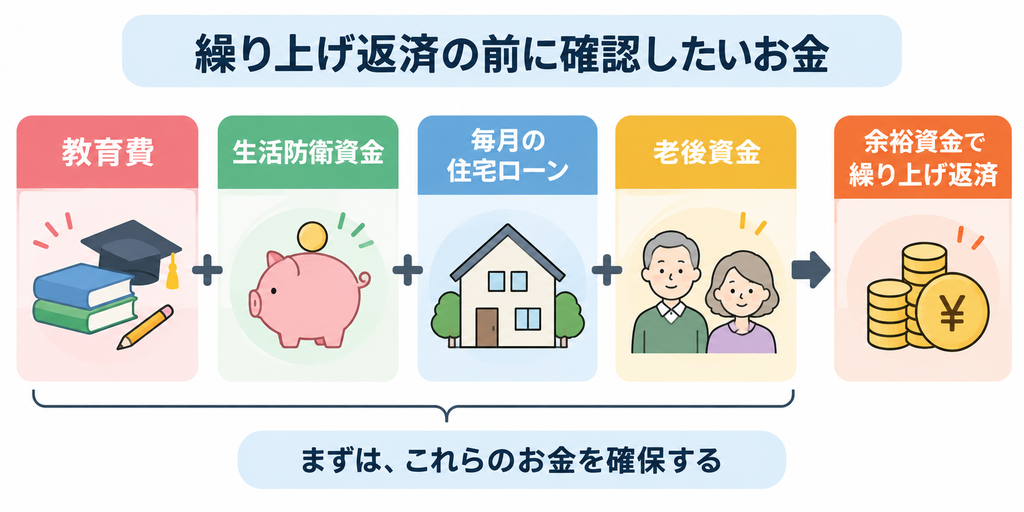
教育費と住宅ローンのどちらを優先するかは、家庭によって異なります。まずは今後必要になるお金と毎月の家計を並べて、無理のない優先順位を考えていきましょう。
まず今後かかる教育費を見積もる
繰り上げ返済を考える前に、子どもの進学時期と今後必要になりそうな教育費を確認します。
入学金や授業料だけでなく、受験料、塾代、教材費、通学費なども含めて考えると、必要な金額を把握しやすくなります。高校や大学への進学が近い場合は、数年単位で支出予定を整理しておくとよいでしょう。
教育費の見通しが立つと、どの程度までなら住宅ローンの返済に回せるのかも判断しやすくなります。
数年以内に使う教育費は現金で確保する
数年以内に使う予定が決まっている教育費は、繰り上げ返済に回さず、現金として残しておく方法が考えられます。
繰り上げ返済をすると、その分だけ住宅ローン残高は減りますが、必要になったときに簡単に取り戻すことはできません。
入学や進学の時期が近い場合は、そのためのお金を先に分けておき、残った余裕資金から繰り上げ返済を検討すると家計の余裕を保ちやすくなります。
毎月の返済が家計を圧迫していないか確認する
繰り上げ返済の判断では、住宅ローン残高だけでなく、毎月の返済額が現在の家計にとって負担になっているかも確認しましょう。
毎月の返済に余裕があり、教育費や生活費も問題なく確保できているのであれば、急いで返済額を減らす必要性は高くない場合があります。
一方で、毎月の返済負担が大きく家計に余裕がない場合は、繰り上げ返済の方法や今後の返済計画を見直すことも選択肢になります。
老後資金などほかの貯蓄も止めすぎない
教育費と住宅ローンを優先するあまり、老後資金など将来に向けた貯蓄をすべて止めてしまうと、別の時期に家計の負担が集中する可能性があります。
特に40代以降は、教育費が増える時期と老後資金を準備する時期が重なりやすくなります。
教育費、住宅ローン、老後資金のどれか一つだけに資金を集中させるのではなく、必要な時期と金額を整理しながら、家計全体で無理のない配分を考えることが大切です。
繰り上げ返済を検討するときの判断ポイント
繰り上げ返済をするか迷ったときは、返済できる金額ではなく、返済したあとも家計に余裕を残せるかを確認しましょう。教育費や今後の支出を確保したうえで判断することが大切です。
教育費と生活防衛資金を残しても余裕があるか
まず確認したいのは、繰り上げ返済をしたあとも、教育費や生活防衛資金を十分に残せるかどうかです。
たとえば、まとまった貯金があっても、数年後に子どもの大学進学を控えている場合は、そのすべてを余裕資金とは考えられません。進学費用や急な出費に備えるお金を確保し、それでも残る資金から繰り上げ返済を考えましょう。
住宅ローンの金利と残りの返済期間を確認する
繰り上げ返済によって減らせる利息は、住宅ローンの金利や残りの返済期間によって変わります。
一般に、金利が高く、返済期間が長く残っているほど、繰り上げ返済による利息軽減効果は大きくなりやすいです。一方、低い金利で借りている場合や完済までの期間が短い場合は、手元資金を減らしてまで急ぐ必要があるかを慎重に考える必要があります。
現在の金利や残高、残りの返済期間を確認し、どの程度の効果が見込めるのかを把握してから判断しましょう。
期間短縮型と返済額軽減型の違いを確認する
繰り上げ返済には、主に「期間短縮型」と「返済額軽減型」があります。
期間短縮型は毎月の返済額を変えずに完済時期を早める方法で、返済額軽減型は返済期間を基本的に変えず、毎月の返済額を減らす方法です。
できるだけ早く住宅ローンを完済したい場合と、教育費が増える時期に毎月の家計負担を軽くしたい場合では、向いている方法が異なります。金融機関によって取り扱いや条件も異なるため、利用前に確認しておきましょう。
一度に大きな金額を返済しすぎない
繰り上げ返済に使える余裕資金があっても、一度にすべて返済へ回す必要はありません。
教育費は予定どおりに収まるとは限らず、住宅や車の修理など予想外の支出が重なることもあります。手元の現金を大きく減らしてしまうと、その後の家計に余裕がなくなる可能性があります。
繰り上げ返済をする場合も、教育費や生活防衛資金を確保したうえで、余裕資金の範囲から無理のない金額を検討しましょう。
まとめ|教育費を確保してから繰り上げ返済を考えよう
住宅ローンの繰り上げ返済は、早く進めればよいとは限りません。特に教育費が増える時期は、まず進学費用や生活防衛資金など、今後必要になる現金を確保しておくことが大切です。
そのうえで、住宅ローンの金利や残りの返済期間、住宅ローン控除への影響も確認しましょう。教育費だけでなく、老後資金など将来に向けた貯蓄とのバランスを見ることも必要です。
家計に必要なお金を残しても余裕がある場合は、その範囲で繰り上げ返済を検討するとよいでしょう。住宅ローン残高だけにとらわれず、家計全体を見ながら返済のタイミングを考えていくことが大切です。