親の財産管理が心配になったら?家族信託を検討する前に確認したいこと
 manemi
親の年齢が上がり、物忘れや体調の変化が気になってくると、「今後、預貯金や不動産の管理はどうすればよいのだろう」と不安になることがあります。
何も決めないままにしておくと、いざというときに家族が対応に迷う可能性があります。だからこそ、親本人の希望や財産の状況を早めに整理し、どのような方法で管理していくか話し合っておくことが大切です。
この記事では、親の財産管理が心配になったときに確認したいことや、家族信託でできること、検討する際のポイントをわかりやすく解説します。
家族信託ではどのような財産管理ができる?
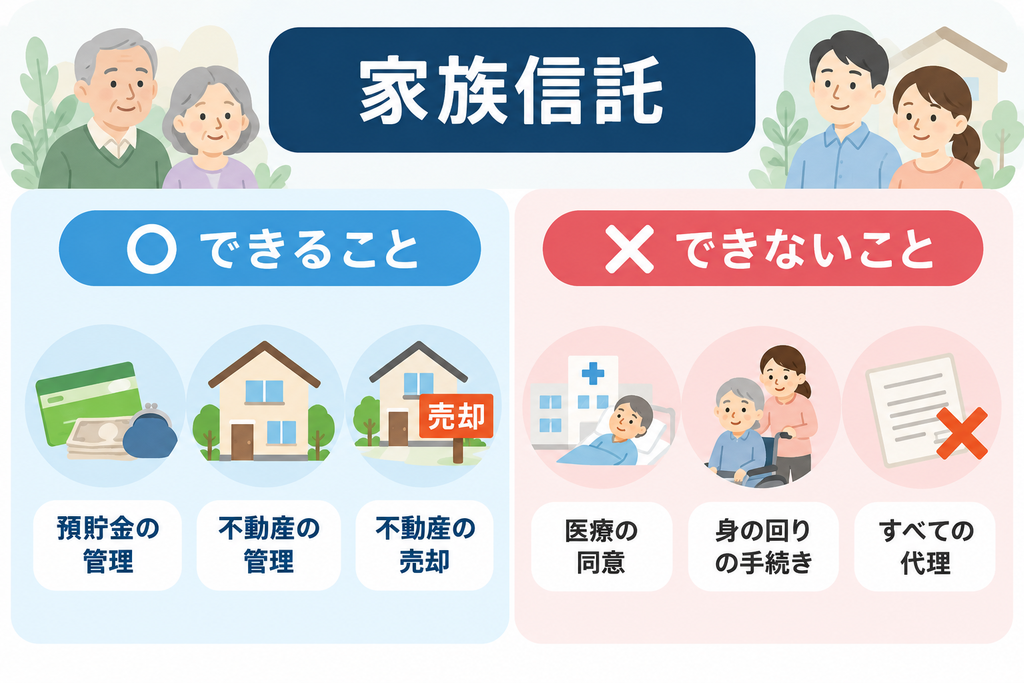
家族信託は、親の財産を家族に託し、あらかじめ決めた目的に沿って管理してもらう方法です。便利な仕組みですが、対応できる範囲には限りがあるため、特徴を理解しておきましょう。
家族に財産の管理や処分を任せられる
家族信託では、財産を持つ人が、信頼できる家族などに財産の管理を任せることができます。
たとえば、親が自分の預貯金や不動産を子どもに託し、生活費の支払いや不動産の管理などを任せる形が考えられます。
どの財産を、何のために、どのように管理するのかをあらかじめ決めておける点が特徴です。親本人の希望を反映しながら、将来の財産管理に備えやすくなります。
認知症になる前に管理方法を決めておける
家族信託は、親本人に十分な判断能力があるうちに契約内容を決めておく必要があります。
元気なうちに財産の管理方法や管理を任せる人を決めておけば、その後に本人の判断能力が低下した場合でも、信託契約で定めた範囲内で財産管理を続けられることがあります。
そのため、「まだ元気だから必要ない」と先延ばしにするのではなく、将来の管理に不安を感じ始めた段階で家族同士の話し合いを始めることが大切です。
不動産の管理や売却に備えられる場合がある
親が自宅や賃貸物件などの不動産を所有している場合にも、家族信託を活用できることがあります。
たとえば、将来施設へ入居したときに自宅を売却する可能性がある場合や、賃貸物件の管理を家族へ任せたい場合などです。信託契約の内容に応じて、受託者が管理や処分を行えるようにしておくことができます。
ただし、どのような不動産でも自由に扱えるわけではありません。契約内容や不動産の状況によって対応が異なるため、具体的な管理方法まで確認しておく必要があります。
家族信託だけでは対応できないこともある
家族信託は財産管理に活用できる制度ですが、親に代わってすべての手続きを行える仕組みではありません。
たとえば、介護施設への入所契約や医療に関する手続きなど、財産管理とは異なる場面では、家族信託だけでは対応できないことがあります。
また、家庭の状況によっては、成年後見制度や任意後見、遺言など、別の制度を組み合わせたほうがよい場合もあります。
家族信託だけで将来の問題をすべて解決しようとせず、「何に備えたいのか」を整理したうえで、必要な制度を検討することが大切です。
家族信託を検討するときに確認したいポイント
家族信託は、契約内容や家族関係によって使い方が変わります。制度だけを見るのではなく、誰が管理するのか、家族で納得できる形になっているかまで確認しておきましょう。
親に十分な判断能力があるうちに話し合う
家族信託を利用するには、財産を託す本人が契約内容を理解し、自分の意思で決められることが前提になります。
そのため、認知症が進んでから検討を始めても、契約が難しくなる場合があります。
親が元気なうちに、将来どのように財産を管理してほしいのか、誰に任せたいのかを話し合っておくことが大切です。
受託者を誰にするか慎重に決める
受託者は、信託された財産を実際に管理する重要な役割を担います。
単に「長男だから」「近くに住んでいるから」と決めるのではなく、継続して管理できるか、本人の希望を尊重できるか、ほかの家族からも理解を得られるかを考えましょう。
管理する財産の種類や手間によっては、受託者の負担が大きくなることもあります。
家族間で情報を共有しておく
家族信託の内容を一部の家族だけで決めると、あとから「知らなかった」「なぜその人だけが管理するのか」と不満が出る可能性があります。
特に兄弟姉妹がいる場合は、どの財産を誰が管理するのか、どのような目的で家族信託を利用するのかを共有しておくと安心です。
管理状況や支出について、定期的に情報を共有する方法もあらかじめ決めておくと、家族間の行き違いを防ぎやすくなります。
ほかの制度が適していないかも確認する
親の将来に備える方法は、家族信託だけではありません。
備えたい内容によっては、任意後見制度や成年後見制度、遺言などのほうが適している場合もあります。また、複数の制度を組み合わせて考えるケースもあります。
「家族信託を使うこと」を目的にするのではなく、親や家族が何に困る可能性があるのかを整理し、それに合った方法を選ぶことが大切です。
判断に迷う場合は専門家へ相談する
家族信託では、家庭ごとの財産状況や家族構成に合わせて契約内容を考える必要があります。特に不動産を含む場合や、兄弟姉妹など関係者が多い場合は、自分たちだけで判断するのが難しいこともあります。
そのようなときは、家族信託について相談できる専門窓口を利用し、自分たちの家庭に合う方法か確認してみるのも一つの方法です。
家族信託を利用するかどうかを決める前に、ほかの制度も含めて相談しておくと、将来の財産管理について整理しやすくなるでしょう。
まとめ|親が元気なうちに財産管理の方法を話し合おう
親の財産管理が心配になったら、まずは本人の希望を確認し、預貯金や不動産などの財産内容、現在の管理状況を整理することが大切です。
家族信託は、財産の管理や処分を家族へ任せる方法の一つですが、すべての手続きに対応できるわけではありません。家庭によっては、任意後見制度や成年後見制度、遺言など、ほかの方法が適している場合もあります。
どの方法を選ぶ場合でも、親に十分な判断能力があるうちに準備を始めることが重要です。家族だけで判断するのが難しいときは、必要に応じて専門家へ相談しながら、家庭に合った財産管理の方法を考えていきましょう。