医療保険は貯金があればいらない?必要性を家計から判断するポイント
 manemi
医療保険に加入していても、ある程度貯金が増えてくると、「このまま保険料を払い続ける必要はあるのだろうか」と考えることがあります。一方で、保険を減らしたあとに病気や入院が必要になった場合を考えると、不安を感じる方もいるでしょう。
医療保険が必要かどうかは、貯金額だけで決められるものではありません。公的な保障でどこまで備えられるのか、医療費に使える貯金がどのくらいあるのか、療養中に収入が減っても家計を維持できるのかなどを整理することが大切です。
この記事では、貯金がある場合の医療保険の考え方や、家計から必要性を判断するポイント、現在の保障を見直すときに確認しておきたいことを解説します。
貯金があれば医療保険が必要とは限らない理由
医療費への備えは、民間の医療保険だけで考える必要はありません。まずは公的な保障や、自分の貯金で対応できる範囲を確認することが大切です。
公的医療保険で自己負担が抑えられる場合がある
日本では公的医療保険制度があり、医療機関を受診した際の費用を全額自己負担するわけではありません。
窓口で支払う割合は年齢や所得などによって異なりますが、一般的な現役世代では医療費の一部を自己負担し、残りは公的医療保険から給付されます。
そのため、医療保険が必要か考えるときは、「病気になったら医療費をすべて自分で払う」と考えるのではなく、公的保障を利用したあとにどの程度の負担が残るのかを見ることが重要です。
高額療養費制度で負担を軽減できる場合がある
医療費の自己負担が高額になった場合には、高額療養費制度を利用できる場合があります。
この制度では、1か月の医療費の自己負担が一定の上限を超えた場合、超えた分が支給されます。自己負担の上限は年齢や所得によって異なるため、自分がどの区分に当てはまるのかを確認しておきましょう。
こうした制度を知っておくと、「高額な治療になったらすべて貯金から支払わなければならない」と必要以上に不安になるのを避けやすくなります。
貯金で対応できる医療費もある
ある程度の貯金があり、急な医療費が発生しても家計に大きな影響が出ないのであれば、すべての医療費を保険で備える必要性は低くなる場合があります。
たとえば、数万円程度の急な出費でも生活費や今後の予定に影響しない家計と、医療費を支払うと生活防衛資金がほとんどなくなる家計では、必要な備え方は異なります。
単純に貯金の総額を見るのではなく、「そのうち医療費に使っても困らないお金がどのくらいあるか」で考えることがポイントです。
必要な保障は家計や家族構成によって異なる
同じ金額の貯金があっても、必要な保障は家庭によって変わります。
一人暮らしなのか、子どもがいるのか、住宅ローンを返済しているのかによって、医療費以外に残しておきたいお金も異なるためです。また、病気やけがで仕事を休んだ場合に、収入がどの程度減るのかも確認しておきたいポイントです。
「貯金があるから医療保険はいらない」「医療保険に入っていれば安心」と決めつけず、公的保障や貯金、毎月の家計を合わせて必要性を判断しましょう。
医療保険が必要か家計から判断するポイント
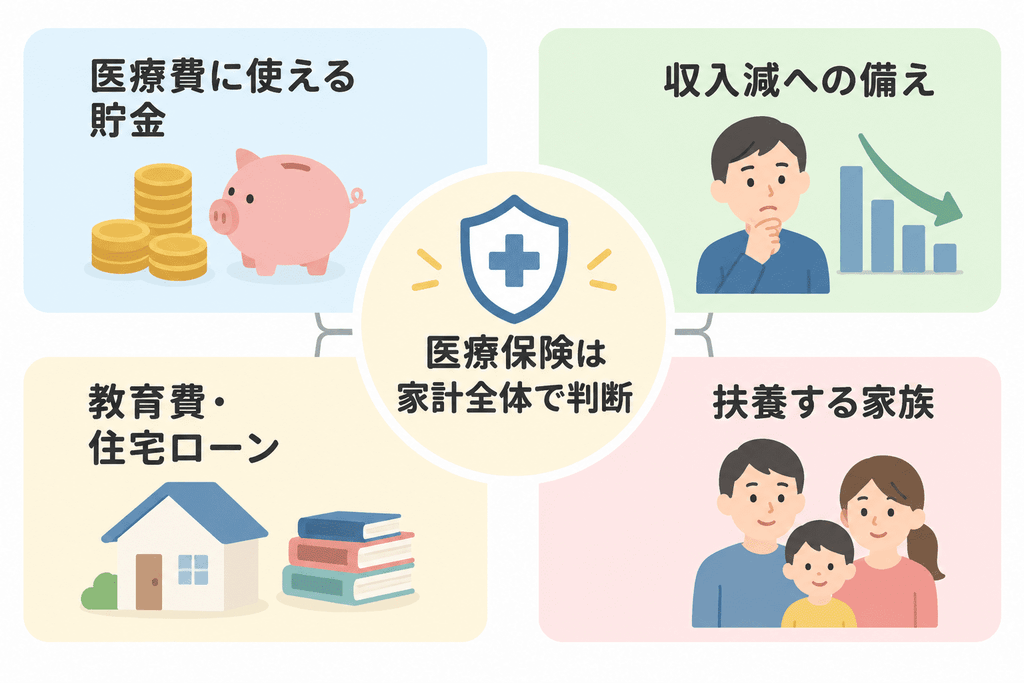
医療保険の必要性は、貯金額だけでは判断しにくいものです。医療費に使える現金や収入減への備え、家計の固定支出まで含めて確認してみましょう。
医療費に使える貯金がどのくらいあるか確認する
まずは、現在の貯金のうち、病気やけがのときに使っても生活に支障が出ない金額を確認します。
たとえば、貯金が300万円あっても、その大半を子どもの進学費用や住宅購入などに使う予定であれば、すべてを医療費の備えとして考えることはできません。
貯金の総額ではなく、生活防衛資金や近い将来の支出を除いたうえで、医療費に回せるお金がどのくらいあるかを見ることが大切です。
入院や療養で収入が減った場合も考える
病気やけがでは、医療費だけでなく、仕事を休むことで収入が減る可能性もあります。
会社員など一定の条件を満たす場合は、健康保険の傷病手当金を受け取れることがあります。ただし、働き方や加入している制度によって利用できる保障は異なります。
入院や療養が長引いた場合でも、毎月の生活費や固定費を支払えるかを確認しておきましょう。医療費そのものより、収入減のほうが家計への影響が大きくなる場合もあります。
教育費や住宅ローンなどほかの支出も確認する
医療費に対応できるだけの貯金があっても、教育費や住宅ローンなど大きな支出を抱えている場合は、手元の現金を多めに残しておきたいことがあります。
特に、子どもの進学時期や住宅の修繕、車の買い替えなど、数年以内にまとまった支出が予定されている場合は注意が必要です。
医療費だけを切り離して考えず、今後の支出予定を含めて家計全体で余裕があるかを確認しましょう。
扶養する家族がいるかを考える
扶養する家族がいる場合は、自分の医療費だけでなく、療養中も家族の生活費を維持できるかを考える必要があります。
一人暮らしで生活費を調整しやすい場合と、子どもや配偶者を扶養している場合では、必要な備えも変わります。
家族の人数や毎月必要な生活費、収入を担っている人の数なども確認しながら、貯金だけで対応できるのか、不足する部分を医療保険で補うのかを考えてみましょう。
医療保険を見直すときに確認しておきたいこと
医療保険は、加入するか解約するかだけで考える必要はありません。現在の保障内容と家計への負担を確認し、必要に応じて保障を調整する方法もあります。
現在の保障内容と保険料を確認する
まずは、今加入している医療保険の保障内容と、毎月いくら保険料を支払っているのかを確認しましょう。
入院給付金や手術給付金、先進医療などの特約が付いている場合は、それぞれどのような条件で給付されるのかも見ておくことが大切です。
加入した当時から家族構成や貯金額、収入状況が変わっている場合は、現在の家計に対して保障が多すぎたり、反対に不足していたりする可能性があります。
公的保障でカバーできない費用を整理する
医療保険を見直すときは、公的医療保険で対応できる費用と、自己負担になる可能性がある費用を分けて考えます。
たとえば、差額ベッド代や入院中の食事代、交通費、日用品などは、公的保障だけではすべて補えない場合があります。また、療養中の収入減も家計に影響する可能性があります。
こうした費用を貯金で対応できるのか、不足する部分を民間の医療保険で補いたいのかを整理しておくと、必要な保障を判断しやすくなります。
保険料を払い続けた場合の家計負担を考える
医療保険は毎月の保険料が小さく見えても、長期間払い続けると家計への負担になることがあります。
そのため、現在の保障内容だけでなく、今後も無理なく保険料を支払い続けられるかを確認しておきましょう。
教育費や住宅ローン、老後資金など、ほかに優先したい支出がある場合は、保険料を含めて家計全体のバランスを見ることが大切です。
解約だけでなく保障を減らす方法も検討する
医療保険を見直す場合、必ずしもすべて解約する必要はありません。
不要だと感じる特約を外したり、保障額を減らしたりすることで、保険料を抑えられる場合があります。今の家計や貯金で備えられる範囲が広がっているのであれば、不足する部分だけを保険で補う形に調整する考え方もあります。
ただし、解約や保障の変更後に同じ条件で再加入できるとは限りません。見直す際は、現在の健康状態や契約条件も確認したうえで判断しましょう。
まとめ|貯金と医療保険は家計全体でバランスを考えよう
貯金があるからといって、すべての人に医療保険が不要とは限りません。まずは公的保障でどこまで備えられるのかを確認し、医療費に使える貯金がどのくらいあるのか整理してみましょう。
あわせて、入院や療養による収入減、家族の生活費、教育費や住宅ローンなども考えることが大切です。現在加入している医療保険についても、保障内容と保険料が今の家計に合っているか確認してみてください。
貯金で対応できる範囲を把握したうえで、不足する部分だけを保険で補う方法もあります。家計全体を見ながら、自分や家族に合った備え方を考えていきましょう。