子どもの大学費用はNISAで準備してもいい?使う時期から考える貯め方
 manemi
子どもの大学費用を準備する中で、「預金だけでなくNISAも使ったほうがいいのでは」と考える方もいるでしょう。一方で、入学直前に値下がりして必要なお金が足りなくならないか、不安を感じることもあります。
大学費用のように使う時期が決まっているお金は、すべてを投資に回すのではなく、必要になるまでの年数に応じて現金とNISAを使い分けることが大切です。
この記事では、子どもの大学費用をNISAで準備するときの考え方や、入学までの残り年数に応じた貯め方、積み立てや取り崩しで確認したいポイントを解説します。
大学費用はNISAで準備してもいい?
大学費用の準備にNISAを活用することはできます。ただし、教育費は使う時期がある程度決まっているため、預金と同じ感覚で考えないことが大切です。
NISAは大学費用の準備にも使える
NISAは、将来に向けた資産形成のために活用できる制度です。そのため、大学入学までに時間がある場合は、教育費の一部をNISAで積み立てていく方法も考えられます。
毎月一定額を積み立てていけば、一度にまとまった資金を用意する必要はありません。子どもが小さいうちから少しずつ準備したい家庭にとっては、選択肢の一つになるでしょう。
ただし、NISA自体が利益を保証する制度ではありません。何に投資するかによって値動きがあることは理解しておく必要があります。
投資したお金は元本割れする可能性がある
NISAを利用して投資信託などを購入した場合、購入時より価格が下がることがあります。そのため、積み立てた金額よりも受け取れる金額が少なくなる可能性もあります。
特に注意したいのが、大学入学の直前に相場が下落した場合です。必要な時期が決まっている教育費では、価格が回復するまで待てないケースも考えられます。
「長く積み立てれば必ず増える」と考えるのではなく、元本割れの可能性を踏まえたうえで利用することが大切です。
使う時期が近いお金は現金で持つ
数年以内に大学の入学金や授業料として使う予定のお金は、預金などの現金で確保しておくと安心です。
大学入学が近づいてからも必要額の大部分を投資したままにしていると、相場の動きによって準備できる金額が変わってしまいます。
そのため、大学費用を準備するときは、「いくら必要か」だけでなく「いつ使うのか」も確認しましょう。使う時期が近いお金ほど、値動きの影響を受けにくい形で持っておく考え方が重要です。
教育費をすべてNISAで準備する必要はない
大学費用を準備するからといって、全額をNISAで積み立てる必要はありません。
たとえば、入学時に必要になるお金は預金で準備し、当面使わない分だけをNISAで積み立てる方法もあります。現金と投資を組み合わせれば、必要な時期に使えるお金を確保しながら資産形成を続けやすくなります。
大切なのは、「NISAを使うか、使わないか」の二択で考えることではありません。大学入学までの残り年数や家計の状況に合わせて、現金とNISAをどのように使い分けるか考えていきましょう。
大学入学までの残り年数で貯め方を考える
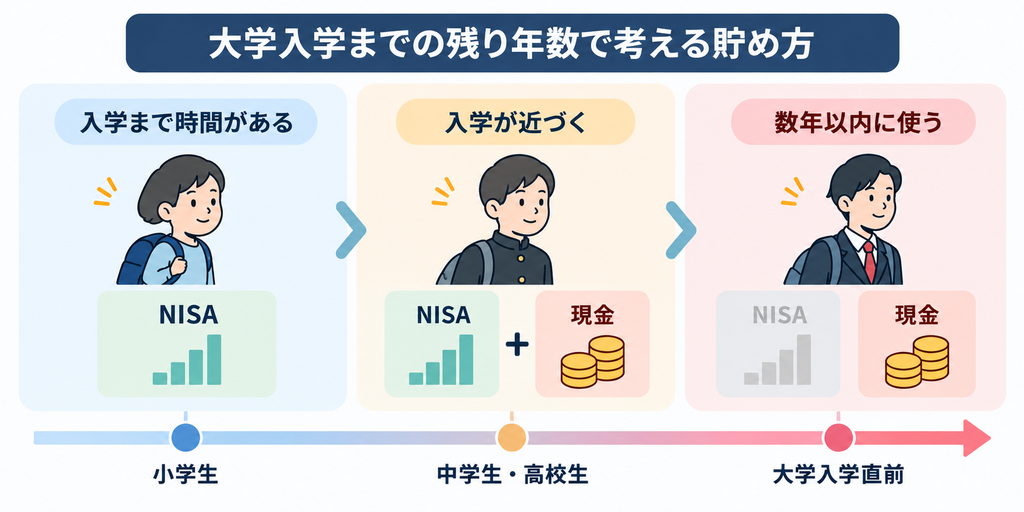
大学費用を準備するときは、子どもの年齢だけでなく、実際にお金を使うまであと何年あるかを見ることが大切です。残りの期間によって、現金で持つ部分と投資に回す部分を考えていきましょう。
入学まで時間があるなら一部をNISAで積み立てる
大学入学までまだ年数がある場合は、教育費の一部をNISAで積み立てる方法があります。
すぐに使う予定がないお金であれば、短期的な値動きだけで判断せずに積み立てを続けやすくなります。毎月無理のない金額から始めれば、家計への負担を抑えながら準備を進めることも可能です。
ただし、入学まで時間があるからといって、教育費をすべて投資に回す必要はありません。預金で確保する分も残しながら、余裕のある範囲で活用しましょう。
数年以内に使う予定のお金は現金で確保する
大学入学までの期間が短くなってきたら、近いうちに必要になるお金は現金で確保しておくことを考えましょう。
入学金や初年度の授業料など、使う時期が見えているお金まで投資したままにすると、相場が下がったときに必要額を用意しにくくなることがあります。
特に数年以内に使う予定の資金は、増やすことよりも、必要なときに使える状態にしておくことを優先すると安心です。
入学時期が近づいたら値動きのある資産を減らす
NISAで積み立てを続けている場合でも、大学入学が近づいたら、そのまま保有し続けるかを見直す必要があります。
必要な時期が近づくほど、相場下落から回復を待てる期間は短くなります。そのため、数年かけて少しずつ売却し、現金へ移していく方法もあります。
一度にすべて売却するのではなく、必要になる時期や金額に合わせて段階的に現金化すると、相場のタイミングに左右されにくくなります。
私立進学や一人暮らしも想定して余裕を持たせる
大学費用を見積もるときは、授業料だけで考えないようにしましょう。
私立大学へ進学する場合や、自宅を離れて一人暮らしをする場合には、住居費や生活費、引っ越し費用などが加わることがあります。受験料や入学準備にかかる支出も考えておきたいところです。
進路は直前まで決まらないこともあるため、最低限必要な金額だけでなく、いくつかの進学パターンを想定して少し余裕を持たせておくと、いざというときに対応しやすくなります。
NISAで大学費用を準備するときのチェックポイント
NISAで大学費用を準備するときは、教育費だけを切り離して考えないことが大切です。現在の家計や将来の支出も確認しながら、無理なく続けられる方法を考えましょう。
毎月無理なく積み立てられる金額を決める
NISAで積み立てる金額は、家計に余裕を残せる範囲で決めましょう。
大学費用を早く準備したいからといって積立額を増やしすぎると、毎月の生活費が足りなくなったり、急な出費に対応しにくくなったりすることがあります。
まずは収入と支出を確認し、無理なく続けられる金額から始めることが大切です。家計や収入の状況が変わったときは、積立額を見直してもよいでしょう。
教育費以外の生活防衛資金も残しておく
大学費用を優先するあまり、手元の現金を減らしすぎないように注意しましょう。
病気やけが、家電の故障、車の修理など、予定していなかった支出が発生することもあります。こうしたときに使える現金がなければ、教育費として準備している資産を途中で取り崩すことになりかねません。
教育費とは別に、急な支出に対応するための生活防衛資金を確保したうえで、NISAへの積み立てを考えると安心です。
老後資金の積み立ても止めすぎない
子どもの教育費は大きな支出ですが、同時に自分たちの老後資金も準備していく必要があります。
教育費を優先するために老後資金の積み立てを長期間止めてしまうと、子どもの進学後に短い期間で準備しなければならない可能性があります。
教育費だけに資金を集中させるのではなく、家計に余裕がある範囲で老後資金の準備も続けることを考えましょう。
必要な時期に合わせて取り崩す計画を立てる
NISAで大学費用を準備する場合は、積み立て方だけでなく、いつ取り崩すかも考えておきましょう。
大学費用は、入学金や授業料など、必要になる時期がある程度決まっています。入学直前まで値動きのある資産として保有していると、相場が下がったタイミングで売却しなければならないこともあります。
入学までの残り年数を確認しながら、必要になる分を少しずつ現金へ移していくなど、使う時期から逆算して取り崩す計画を立てておくことが大切です。
まとめ|大学費用は使う時期に合わせて現金とNISAを使い分けよう
子どもの大学費用は、預金だけでなくNISAを使って一部を準備する方法もあります。ただし、投資には元本割れの可能性があるため、すべてをNISAに回すのではなく、使うまでの残り年数を基準に考えることが大切です。
大学入学が近く、数年以内に必要になるお金は現金で確保しておくと安心です。NISAで積み立てている場合も、入学時期が近づいたら必要額を少しずつ現金化していく方法があります。
また、大学費用だけに資金を集中させるのではなく、生活防衛資金や老後資金とのバランスも確認しましょう。家計全体を見ながら、使う時期に合わせて現金とNISAを使い分けることが、無理のない教育費準備につながります。