40代からNISAを始めても遅くない?教育費・住宅ローンと両立する考え方
 manemi
40代になると、教育費や住宅ローンの負担が大きくなり、「NISAを始めたいけれど、今からでは遅いのでは」と迷う方もいるのではないでしょうか。
老後に向けた資産形成は気になる一方で、家計に無理をしてまで投資を始める必要はありません。大切なのは、これから使う予定のお金と手元に残しておくお金を整理し、無理なく続けられる金額を考えることです。
この記事では、40代からNISAを始めるときの考え方や、教育費・住宅ローンとの優先順位、家計と両立しながら続けるポイントをわかりやすく解説します。
40代からNISAを始めても遅くない?
40代からNISAを始める場合でも、老後までの時間を活かして資産形成を考えることはできます。まずは、年齢だけで判断せず、どのくらいの期間と金額で続けられそうか確認してみましょう。
40代でも老後まで運用期間を確保しやすい
40代でNISAを始めても、たとえば60代まで運用を続けるのであれば、10年以上の期間を確保できる場合があります。
資産形成では、短期間で大きな利益を狙うのではなく、時間をかけて取り組む方法もあります。そのため、「40代だからもう遅い」と考えるのではなく、自分が何歳ごろまで運用する予定なのかを確認することが大切です。
ただし、数年以内に使う予定の教育費や住宅関連費まで投資に回すと、必要なタイミングで価格が下落している可能性もあります。老後資金など、比較的長期間使う予定のないお金と、近いうちに必要になるお金は分けて考えましょう。
NISAは少額から始められる
NISAには「つみたて投資枠」と「成長投資枠」があり、現在の制度では、つみたて投資枠は年間120万円、成長投資枠は年間240万円まで利用できます。2つの枠は併用できますが、上限まで投資しなければならないわけではありません。
40代は、子どもの教育費や住宅ローンなどの支出が重なりやすい時期です。NISAを始めるために生活費や貯蓄を大きく削るのではなく、家計に余裕がある範囲から積み立てることを考えましょう。
毎月の積立額は、家庭の収入や支出、今後のライフイベントによって異なります。「周囲が月○万円積み立てているから」と合わせる必要はなく、自分の家計で継続できる金額を決めることが大切です。
参考:NISAを知る|金融庁
長期・積立・分散を意識する
NISAを利用するときは、制度を使うこと自体だけでなく、どのように資産形成を続けるかも考える必要があります。
金融庁では、現在のNISAについて、つみたて投資枠を「長期の積立・分散投資に適した一定の投資信託」を対象とする制度として案内しています。実際に、つみたて投資枠の対象商品は金融庁へ届け出られた一定の投資信託に限られています。
積立投資では、一定額を定期的に投資することで、購入する時期を分散できます。また、投資先を一つの資産や地域だけに集中させず、複数に分けることで、特定の値動きによる影響を抑える考え方もあります。
40代から始める場合も、一度にまとまった金額を投資する必要はありません。老後までの期間や教育費、住宅ローンなどとのバランスを見ながら、無理なく続けられる方法を選びましょう。
教育費・住宅ローン・NISAはどう優先する?
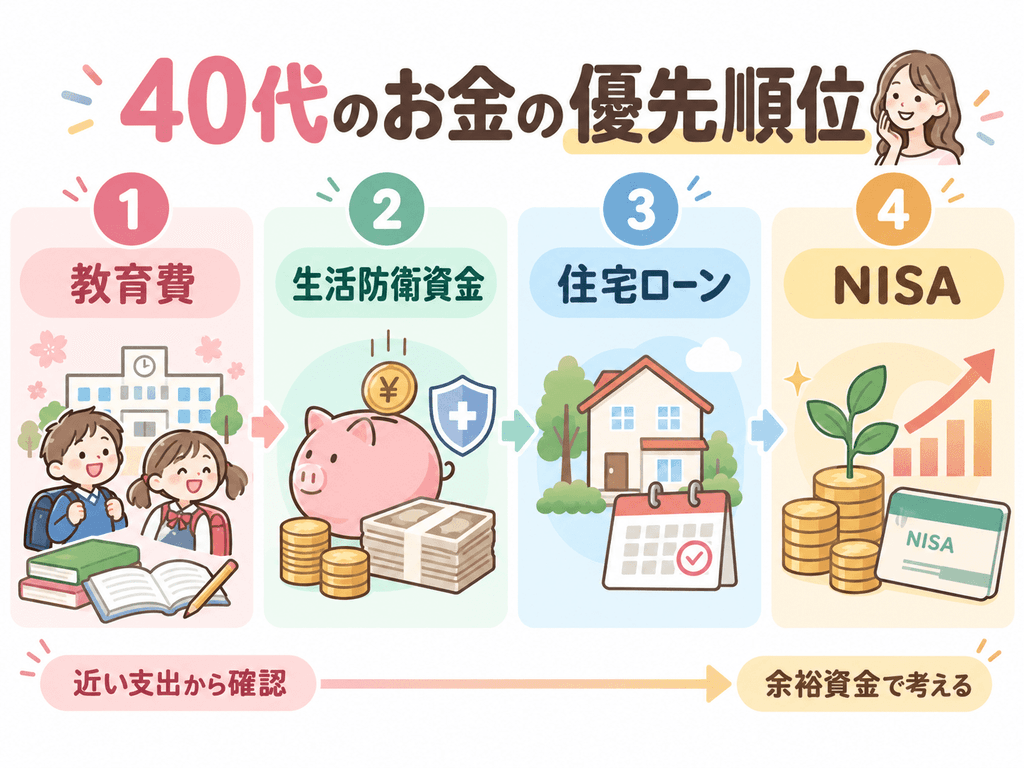
40代は、教育費や住宅ローン、老後資金の準備が重なりやすい時期です。NISAへの投資額を決める前に、まずは近いうちに必要になるお金と手元に残しておきたい資金を整理しましょう。
数年以内に使う教育費は投資資金と分ける
高校や大学への進学費用など、数年以内に使う予定がある教育費は、NISAで運用する資金とは分けて考えることが大切です。
投資商品は価格が変動するため、必要な時期に値下がりしている可能性があります。入学金や授業料など、使う時期がある程度決まっているお金まで投資に回してしまうと、取り崩すタイミングを自由に選べないこともあるでしょう。
まずは今後数年間で必要になりそうな教育費を見積もり、その分を確保したうえで、当面使う予定のないお金を資産形成に回す考え方が安心です。
生活防衛資金を確保してからNISAを考える
病気やけが、収入の減少、家電や車の故障など、予定していない出費が発生することもあります。こうした場面に備えるため、投資とは別にすぐ使える現金を確保しておきましょう。
生活防衛資金として必要な金額は、毎月の生活費や家族構成、働き方などによって異なります。一定額を確保せずに投資を優先すると、急な出費のたびにNISAの商品を売却しなければならなくなる可能性があります。
まずは家計の中で「使うお金」「備えるお金」「将来に向けて運用するお金」を分けて考えると、NISAに回せる金額を判断しやすくなります。
住宅ローンは金利や残期間を確認する
住宅ローンがある場合は、NISAへの積立を増やす前に、現在の金利や残りの返済期間、毎月の返済額を確認しておきましょう。
繰り上げ返済をすれば将来の利息負担を減らせる一方、手元の現金も減ります。また、NISAで運用したからといって、住宅ローンの金利を上回る利益が確実に得られるわけではありません。
「住宅ローンを先に返すべき」「NISAを優先すべき」と一律に決めるのではなく、金利や残高、教育費の予定、手元資金などを合わせて考えることが大切です。
NISAの非課税枠を無理に使い切ろうとしない
NISAには年間の投資枠がありますが、すべて使い切る必要はありません。利用できる枠が残っているからといって、生活費や教育費を削ってまで投資額を増やすのは避けたいところです。
特に40代は、子どもの進学などによって数年単位で家計の状況が変わることがあります。余裕がある年は積立額を増やし、支出が増える時期には抑えるなど、家計に合わせて調整してもよいでしょう。
NISAでは「いくら投資できるか」ではなく、「いくらなら無理なく続けられるか」を基準に考えることが大切です。
40代から無理なくNISAを続けるポイント
NISAは始めることだけでなく、家計に無理のない形で続けることも大切です。教育費や収入の変化も見据えながら、長く続けやすい方法を考えていきましょう。
毎月の家計から無理なく出せる金額を決める
積立額を決めるときは、「できるだけ多く投資する」ことよりも、毎月の家計から継続して出せる金額かどうかを確認しましょう。
40代は、教育費や住宅ローンなどの支出が重なりやすい時期です。積立額を高く設定しすぎると、急な出費があったときに家計が苦しくなり、積立を続けにくくなることがあります。
まずは毎月の収入と支出を確認し、生活費や近いうちに必要なお金を確保したうえで、余裕資金の範囲から始めることが大切です。
教育費が増える時期は積立額を調整する
子どもの進学や受験によって教育費が増える時期は、NISAの積立額を見直すことも選択肢です。
たとえば、塾代や入学費用などで家計の負担が大きくなる場合は、一時的に積立額を減らし、支出が落ち着いた後に再び増やす方法もあります。
最初に決めた金額を何年も変えずに続けることにこだわらず、そのときの家計状況に合わせて調整しましょう。
短期間の値動きで積立方針を頻繁に変えない
投資を始めると、相場が下落したときに「このまま続けて大丈夫だろうか」と不安になることがあります。しかし、短期間の値動きだけを見て売買や積立方針を頻繁に変えると、当初考えていた長期的な資産形成から離れてしまうことがあります。
金融庁も、資産形成では長期・積立・分散の考え方を紹介しています。価格が上がったときだけ買ったり、下がったときにすぐ積立をやめたりするのではなく、運用目的や期間を確認しながら判断することが大切です。
50代以降の収入と老後資金も定期的に見直す
40代で始めた資産形成も、50代になると家計の状況が変わる可能性があります。子どもの独立によって教育費が減る一方で、収入の変化や住宅ローンの返済、老後に向けた準備がより具体的になる時期です。
年に一度など定期的に、現在の貯蓄額やNISAの積立額、今後の収入見込みを確認してみましょう。
一度決めた積立額を続けることだけを目的にせず、ライフステージの変化に合わせて見直すことで、無理のない資産形成を続けやすくなります。
まとめ|40代は家計とのバランスを見ながらNISAを活用しよう
40代からでも、老後までの期間を見据えてNISAを活用することは可能です。ただし、資産形成を急ぐあまり、教育費や生活防衛資金など近いうちに使うお金まで投資に回すのは避けたいところです。
住宅ローンとの優先順位も、金利や残期間、家計の状況によって異なります。NISAの非課税枠をすべて使い切ることよりも、無理なく続けられる金額を設定することが大切です。
子どもの進学や収入の変化など、ライフイベントに合わせて積立額を見直しながら、自分の家計に合ったペースで資産形成を続けていきましょう。