クレジットカードの使いすぎを防ぐには?支出を把握する家計管理のコツ
 manemi
クレジットカードの請求額を見て、「こんなに使ったつもりはないのに」と驚いた経験がある方もいるのではないでしょうか。現金を使わずに買い物できる便利さがある一方で、支出の実感を持ちにくいこともあります。
使いすぎを防ぐために、クレジットカードそのものをやめる必要はありません。利用額をこまめに確認し、毎月使える金額を決めるなど、支出を把握しやすい仕組みを作ることが大切です。
この記事では、クレジットカードを使いすぎてしまう原因や支出を把握する方法、家計の中で無理なく管理するためのコツを解説します。
クレジットカードを使いすぎてしまうのはなぜ?
クレジットカードは便利な一方で、現金よりも支出の感覚をつかみにくいことがあります。まずは、自分がどの場面で使いすぎやすいのかを整理してみましょう。
支払いのタイミングが後になるため使った感覚が薄れやすい
クレジットカードは、買い物をした日と実際に口座から引き落とされる日が異なります。そのため、購入した時点では財布の中のお金が減らず、「まだ使える」と感じやすくなります。
少額の支払いでも回数が重なると、月末には想像以上の金額になっていることがあります。使ったその日に支出として意識することが大切です。
固定費と日常の買い物が混ざりやすい
スマホ料金や動画配信サービス、保険料などの固定費と、食費や日用品、外食などの日常支出を同じカードで支払っていると、何にいくら使っているのか分かりにくくなります。
請求額だけを見るのではなく、固定費と変動費を分けて確認すると、どの支出が増えているのか把握しやすくなります。
複数のカードやスマホ決済を使っている
クレジットカードを複数枚使い分けていたり、QRコード決済や電子マネーも併用していたりすると、支出が分散しやすくなります。
それぞれの利用額が少なく見えても、合計すると大きな金額になることがあります。家計全体を把握するには、カードや決済サービスごとの支出をまとめて確認することが必要です。
ポイントやキャンペーンを意識しすぎてしまう
ポイント還元や期間限定キャンペーンはお得に感じやすいですが、「ポイントが付くから」という理由だけで買い物を増やすと、結果的に支出が増えてしまうことがあります。
お得かどうかを判断する前に、「本当に必要な支出か」を考えることが大切です。ポイントは、普段必要な買い物の中で活用するくらいに考えると、使いすぎを防ぎやすくなります。
クレジットカードの支出を把握する方法
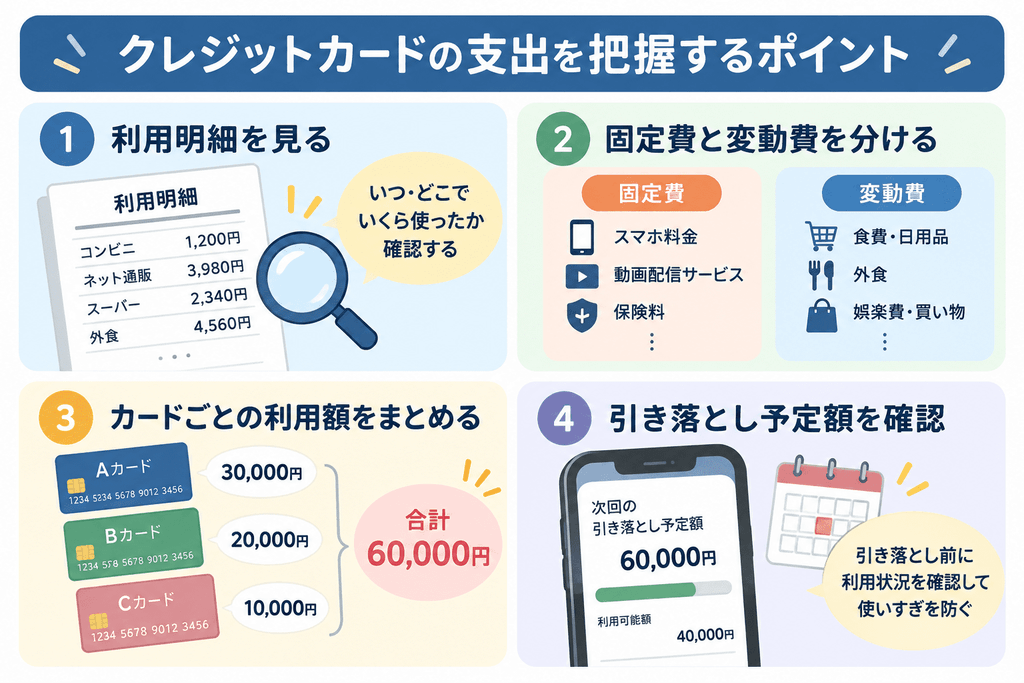
使いすぎを防ぐには、まず「今いくら使っているのか」を見える状態にすることが大切です。家計簿を細かくつけなくても、利用明細の見方を変えるだけで支出は把握しやすくなります。
毎月の利用明細を確認する
クレジットカードの利用明細は、請求額だけでなく、どこで・いつ・いくら使ったかまで確認しましょう。
特に、コンビニやネット通販、外食などの少額決済は回数が増えると見落としやすくなります。毎月まとめて見るだけでなく、週に1回程度確認すると、使いすぎにも早めに気づきやすくなります。
固定費と変動費を分けて見る
明細を確認するときは、スマホ料金や保険料、サブスクリプションなどの固定費と、食費や日用品、娯楽費などの変動費を分けて考えましょう。
固定費は毎月ほぼ一定なので、使いすぎの原因を探すときは変動費を見るのがポイントです。「今月は外食が多かった」「ネット通販が増えていた」といった変化が見えやすくなります。
カードごとの利用額をまとめる
複数のクレジットカードを使っている場合は、1枚ずつ見るのではなく、合計額を確認しましょう。
たとえば、Aカードで3万円、Bカードで2万円使っていれば、家計としては5万円の支出です。カードごとに請求日が違うと負担が分散して見えるため、月単位で合計すると実際の支出を把握しやすくなります。
必要であれば、家計管理で使うメインカードを決め、利用先をまとめる方法もあります。
引き落とし予定額を早めに確認する
請求額が確定してから確認するのではなく、利用途中の段階で引き落とし予定額を見る習慣をつけましょう。
多くのカード会社では、アプリや会員ページから利用状況を確認できます。月の途中で「すでに予算の8割を使っている」と分かれば、その後の買い物を調整しやすくなります。
引き落とし日までの残高もあわせて確認しておくと、「請求額は分かっていたのに口座残高が足りない」といった事態も防ぎやすくなります。
クレジットカードの使いすぎを防ぐ家計管理のコツ
使いすぎを防ぐには、買い物のたびに我慢するよりも、使える金額や確認方法をあらかじめ決めておくほうが続けやすいです。家計の中で管理しやすい仕組みを作っておきましょう。
毎月使える金額を先に決める
クレジットカードは、利用限度額ではなく「家計の中でいくらまで使うか」を基準に管理しましょう。
たとえば、食費や日用品、外食などカードで支払う項目を決め、それぞれの予算を設定しておく方法があります。月の途中で予算に近づいてきたら、その後の支出を調整しやすくなります。
メインで使うカードを絞る
複数のカードを使い分けると、支出が分散して全体の利用額を把握しにくくなります。
家計管理をしやすくしたい場合は、日常の支払いに使うメインカードを1枚程度に絞るのも一つの方法です。カードごとの特典だけでなく、支出をまとめて確認しやすいかという視点でも考えてみましょう。
利用通知やアプリを活用する
カード会社によっては、利用したタイミングで通知を受け取れる機能や、月の利用額を確認できるアプリがあります。
支払いのたびに金額を確認できれば、「気づかないうちに使っていた」という状態を減らしやすくなります。一定額を超えたときに通知する機能がある場合は、予算管理にも活用できます。
引き落とし分のお金を使わないように分ける
カードを利用した時点で、その金額は翌月以降に支払う予定のお金です。口座に残っているからといって、自由に使えるお金とは限りません。
カードで支払った分を別に管理したり、引き落とし専用口座へ早めに移したりすると、使えるお金と支払い予定のお金を区別しやすくなります。
リボ払いや分割払いに頼りすぎない
リボ払いや分割払いを使うと、1回あたりの支払額を抑えられる一方で、支払いが長期化したり手数料がかかったりする場合があります。
毎月の請求額を少なく見せるために繰り返し利用すると、現在いくら支払いが残っているのか分かりにくくなることもあります。利用する場合は、手数料や支払総額、終了時期まで確認しておきましょう。
まとめ|クレジットカードは支出を見える化して管理しよう
クレジットカードは便利な一方で、現金よりも支出の実感を持ちにくく、気づかないうちに使いすぎてしまうことがあります。まずは利用明細を定期的に確認し、固定費と日常の支出を分けて見ることから始めましょう。
あらかじめ毎月使える金額を決め、カードや決済方法を増やしすぎないようにすると、家計全体の支出も把握しやすくなります。
無理にクレジットカードをやめる必要はありません。利用額が見える仕組みを作り、自分の家計に合った方法で管理を続けていきましょう。